


Co zrobić z samochodem po szkodzie całkowitej?


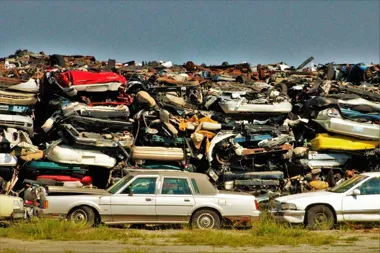
W momencie, gdy pojazd ulegnie zdarzeniu drogowemu, które przekracza granicę ekonomicznej opłacalności naprawy, mamy do czynienia ze szkodą całkowitą. Taka sytuacja wymaga podjęcia przemyślanych działań – od formalnej oceny stanu pojazdu, poprzez decyzję o kasacji lub sprzedaży, aż po procedury ubezpieczeniowe i przekazanie wraku. Niniejszy artykuł omawia kolejne etapy postępowania z samochodem po wystąpieniu szkody całkowitej.
Czym jest szkoda całkowita
Pod pojęciem szkody całkowitej rozumie się uszkodzenie pojazdu, którego wartość naprawy przewyższa zwykle tzw. wartość odtworzeniową auta lub kiedy zachodzi poważne zagrożenie techniczne i bezpieczeństwa po ewentualnej naprawie. Ubezpieczyciel na podstawie protokołu likwidacyjnego dokonuje oceny, czy koszty przywrócenia pojazdu do stanu sprzed szkody są ekonomicznie uzasadnione.
Decyzja o zakwalifikowaniu szkody jako całkowitej może wynikać zarówno z rozległości uszkodzeń mechanicznych, jak i zniszczenia konstrukcji nośnej pojazdu. W praktyce ubezpieczeniowej często stosuje się granicę procentową – gdy koszty naprawy przekroczą określony przez polisę próg (np. 70–80% wartości rynkowej auta), uznaje się ją za szkodę całkowitą.
Należy pamiętać, że postępowanie likwidacyjne może różnić się nieznacznie w zależności od towarzystwa ubezpieczeniowego. Istotne jest zachowanie dokumentacji zdjęciowej oraz protokołów oględzin, które stanowią podstawę do finalnej decyzji.
Decyzja o naprawie lub kasacji
Podjęcie decyzji o dalszym losie pojazdu po uznaniu szkody całkowitej zależy od kilku czynników: stanu technicznego, sentymentu właściciela, kosztów i dostępności części zamiennych. Czasem mimo formalnego uznania szkody jako całkowitej, właściciel decyduje się na naprawę we własnym zakresie, korzystając z tańszych używanych komponentów lub napraw powypadkowych.
Alternatywą jest sprzedaż lub złomowanie auta. Coraz częściej kierowcy wybierają ofertę skupów pojazdów po wypadkach, które zajmują się sprawną procedurą odbioru wraku. Wiele z tych firm działa kompleksowo, obejmując transport, formalności i rozliczenie z ubezpieczycielem. Możliwość szybkiej sprzedaży bez konieczności samodzielnej organizacji kasacji to spore ułatwienie.
Przykładowo w sytuacji, gdy właściciel chce sprzedać auto po wypadku, szczegóły współpracy można znaleźć na phulesta.pl, gdzie firma oferuje skup uszkodzonych pojazdów bez zbędnych formalności.
Wycena pozostałości pojazdu
Po decyzji o kasacji lub sprzedaży należy przeprowadzić wycenę pozostałości samochodu. Ważne jest, by uwzględnić zarówno wartość metali, jak i ewentualnych sprawnych części, które mogą być sprzedane lub wykorzystane. Większość profesjonalnych skupów bazuje na aktualnych cenach rynkowych złomu, ale także bierze pod uwagę cenę komponentów, które nadają się do ponownego użycia.
Przy wycenie wraku warto zwrócić uwagę na następujące elementy:
- Stan i wymienialność nadwozia oraz elementów karoserii,
- Sprawność silnika i podzespołów mechanicznych,
- Wartość akumulatora, opon i felg,
- Możliwości demontażu luksusowego wyposażenia (nawigacja, systemy multimedialne).
Rzetelna wycena pozwala osiągnąć możliwie najwyższą kwotę za przekazanie pojazdu i stanowi podstawę do ostatecznych rozliczeń z ubezpieczycielem.
Odbiór auta z miejsca postoju
Po ustaleniu wartości pozostałości oraz formalnym potwierdzeniu warunków transakcji następuje etap logistyczny – odbiór pojazdu. Firmy specjalizujące się w kasacji i skupie uszkodzonych samochodów zazwyczaj zapewniają własny transport, co eliminuje konieczność samodzielnego przewożenia wraku.
W trakcie odbioru pojazdu należy zwrócić uwagę na to, czy firma posiada niezbędne uprawnienia do transportu uszkodzonych aut oraz czy auto jest właściwie zabezpieczone na przyczepie lub lawetcie. To ważne zarówno z punktu widzenia bezpieczeństwa, jak i ochrony środowiska – wyciekające płyny eksploatacyjne muszą być zbierane zgodnie z przepisami.
Dobrą praktyką jest sporządzenie protokołu zdawczo-odbiorczego, w którym odnotowuje się stan samochodu, zabrane części i inne istotne uwagi. Dokument ten będzie przydatny w razie ewentualnych sporów dotyczących rozliczeń.
Dokumenty przy przekazaniu samochodu
Przekazanie pojazdu po szkodzie całkowitej wymaga kompletacji kilku niezbędnych dokumentów. Podstawą jest dowód rejestracyjny auta wraz z ważnymi przeglądami technicznymi, karta pojazdu (jeśli została wydana) oraz umowa kupna-sprzedaży lub inna forma oświadczenia o przekazaniu wraku.
Warto zwrócić uwagę na następujące dokumenty:
- Protokół szkody lub decyzja ubezpieczyciela o uznaniu szkody całkowitej,
- Dokument potwierdzający tożsamość właściciela,
- Pełnomocnictwo, jeśli przekazanie dokonuje osoba trzecia,
- Zaświadczenie o braku zaległości w opłatach drogowych (jeżeli dotyczy).
Staranna kompletacja dokumentów przyspiesza proces kasacji lub sprzedaży i minimalizuje ryzyko opóźnień wynikających z braków formalnych.
Rozliczenie z ubezpieczycielem
Ostatnim etapem jest formalne zakończenie procedury szkody całkowitej poprzez rozliczenie z towarzystwem ubezpieczeniowym. Po dostarczeniu wymaganych dokumentów oraz protokołów ubezpieczyciel wypłaca odszkodowanie odpowiadające wartości rynkowej pojazdu przed szkodą pomniejszonej o wartość pozostałości.
W praktyce oznacza to, że kierowca otrzymuje różnicę pomiędzy wartością odtworzeniową auta a kwotą uzyskaną z sprzedaży wraku. Dla optymalizacji tego procesu kluczowe jest posiadanie precyzyjnej wyceny oraz dowodów wykonanych działań demontażowych.
W momencie podpisania protokołu końcowego warto zadbać o potwierdzenie zamknięcia sprawy i uzyskanie pisemnego potwierdzenia wypłaty odszkodowania. Taki dokument stanowi ostateczny dowód rozliczenia i zabezpiecza przed ewentualnymi roszczeniami w przyszłości.

Ostatnie Artykuły
[PIŁKA NOŻNA] Legia Warszawa II – Podhale Nowy Targ 3:0. Porażka gości w 9. kolejce Betclic 2. ligi
Alert RCB w woj. małopolskim: zrzuty szczepionek dla lisów (aktualizacja 09:51)
Poczty sztandarowe przeszły pod Pomnik Katyński. Obchody w Nowym Targu
Z Wiednia do Budapesztu - koncert, który rozkołysze Nowy Targ
Rada Gminy Nowy Targ reaguje na spór o konie wożące turystów
Bezpłatny koncert organowy w Nowym Targu. Zagra profesor krakowskiej akademii
Prawie 1,84 mln zł na nowy łącznik drogowy w Nowym Targu
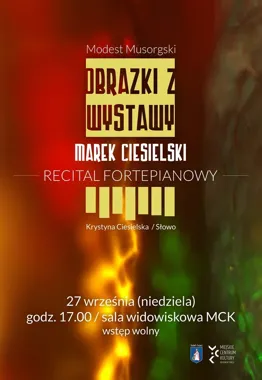
Darmowy recital fortepianowy w Nowym Targu połączy muzykę, słowo i światło
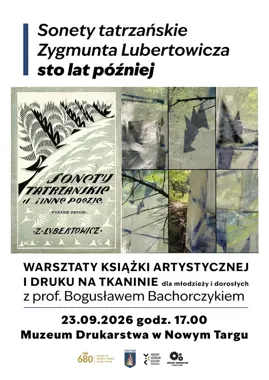
Poezja Lubertowicza trafi na tkaninę. Warsztaty w Muzeum Drukarstwa
Młodzież z powiatu ćwiczy pierwszą pomoc. Wśród scenariuszy zatrzymanie krążenia
Trzy godziny bez wody. Awaria obejmie dziewięć adresów w Nowym Targu
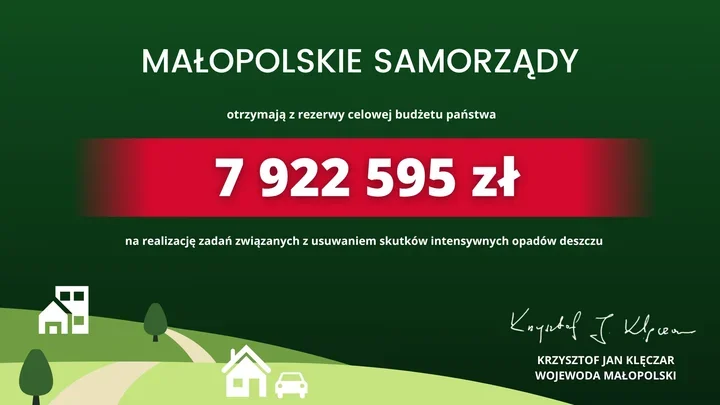
Prawie 8 mln zł na skutki ulew. Pieniądze trafią do siedmiu samorządów
35 lat Galerii BWA Jatki. Jubileusz z koncertem i wystawą
Urzędnicy sprzeciwiają się wykorzystaniu kolegi w sporze politycznym
Przydatne dane teleadresowe
- Zakład Usług Komunalnych w Jabłonce - kontakt, godziny i co załatwisz
- Apteki Waksmund, gmina Nowy Targ, powiat nowotarski - adresy, telefony, godziny otwarcia
- Urząd Gminy Krościenko nad Dunajcem - kontakt, godziny, wydziały i e-usługi
- Urząd Gminy w Nowym Targu - kontakt, godziny, wydziały i sprawy do załatwienia
- MPEC Nowy Targ - kontakt, godziny, przyłączenie do sieci ciepłowniczej
- Zakład Gospodarczy Zieleni i Rekreacji w Nowym Targu - kontakt, godziny, usługi